クレジットカードで効率的にポイントを貯めるには?還元率の仕組みや「二重取り」のポイントを解説
クレジットカードの『究極の1枚』に正解はある?
クレジットカードは、発行する会社やクレジットカードの種類、グレード等によって、使いやすさやポイント還元・特典・優遇サービス等のお得なサービス、セキュリティ・補償面での体制が異なります。
重視したい項目や、その優先順位は人によってさまざまであり、『究極の1枚』になりうるクレジットカードは人それぞれに異なります。あくまで自分のライフスタイルに最適なメインカードが『究極の1枚』であり、万人共通の最強なクレジットカードといった正解はないことを理解しておきましょう。
クレジットカードの『究極の1枚』の選び方
それでは、『究極の1枚』となるクレジットカードの選び方を見ていきましょう。
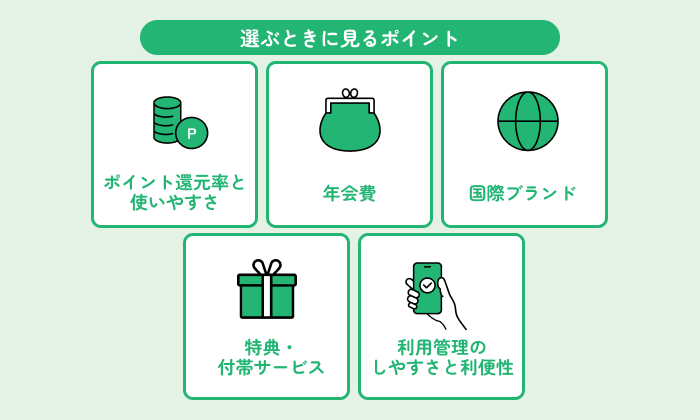
ポイント還元率と使いやすさ
ポイント還元は、お得にクレジットカードを活用するための大切な要素です。一般的なクレジットカードのポイント還元率の水準は0.5~1.0%とされていますが、『究極の1枚』を選びたいなら1.0%以上の還元率となるものを選ぶのがおすすめです。
このとき忘れずにチェックしたいのが、どの店舗で利用すれば高還元率となるかです。たとえば、よく利用するコンビニや飲食店等の店舗で還元率がアップすれば、ポイントを貯めやすくなります。
また、貯まったポイントが使いやすいかどうかも確認しましょう。たとえば、買い物時の支払い、クレジットカードの請求額への充当、他社ポイントへの交換等、自分にとって使いやすいものを選びましょう。ポイントの有効期限の確認も必須です。
年会費
クレジットカードの年会費には、「永年無料」「条件付き無料」「有料」のものがあります。
- 永年無料:利用状況に関わらず、年会費がかからない
- 条件付き無料:一定条件(年間○万円以上利用等)を満たせば翌年以降の年会費が無料になる
- 有料:利用状況に関わらず、クレジットカードを保有することで年会費がかかる
一般的に、ゴールド・プラチナ等カードのランク(グレード)が上がり、特典・付帯サービスが充実するほど年会費も高くなる傾向です。クレジットカード保有にかかる費用を抑えたい場合は年会費無料や条件付き無料のもの、年会費を支払ってでも手厚い特典やサービスを重視したい場合は有料のものを選ぶのもよいでしょう。
ただし、年会費の違いで選ぶ際には、条件を達成できそうか、年会費は無理なく支払える金額かを確認することが大切です。
国際ブランド
国際ブランドは、世界共通で利用されている国際的な決済システムのブランドのことです。代表的な国際ブランドとして、「Visa」「Mastercard®」「JCB」「American Express」「Diners Club」等があります。
クレジットカードは1枚につきどれか1つの国際ブランドのみ対応しており、同じブランドの加盟店のみで利用できる仕組みです。ここで挙げた国際ブランドはどれも世界中に多くの加盟店を持ちますが、国やエリアによっても差があるため、自分の利用シーンに合わせて選ぶとよいでしょう。特に「Visa」や「Mastercard®」は、世界中の広い範囲で使えます。
特典・付帯サービス
特典・付帯サービスも自分にあう『究極の1枚』を選ぶ大切な要素です。たとえば、対象店舗・サービスでの割引や、空港ラウンジを無料利用できる特典、旅行傷害保険、ショッピング保険等、クレジットカードによってさまざまな種類があります。
一般的に年会費やグレードが上がるほど特典・付帯サービスも充実する傾向ですが、自分のライフスタイルにあわずに使う機会がなければ『究極の1枚』にはなり得ません。クレジットカードは、どのような特典・サービスがあるか、それらを使う機会があるかどうかを必ず確認したうえで選ぶことが大切です。
利用管理のしやすさと利便性
クレジットカードの利用管理のしやすさや利便性は、クレジットカードを長く・安全に利用し続けるうえで重要な要素です。
たとえば、スマートフォンのアプリ等で利用明細や利用可能枠の残高等の確認、各種変更手続を行えるクレジットカードは、利用管理がしやすく、利便性も高いといえます。また、券面に番号等の記載がないナンバーレスカード等、セキュリティが考慮されており、使用時の安心感につながるでしょう。
クレジットカードを『究極の1枚』にまとめるメリット
クレジットカードは『究極の1枚』にまとめると、どのようなメリットがあるのか気になる人もいるかもしれません。これも人それぞれの考え方にもよりますが、1枚にまとめることで以下のようなメリットがあります。
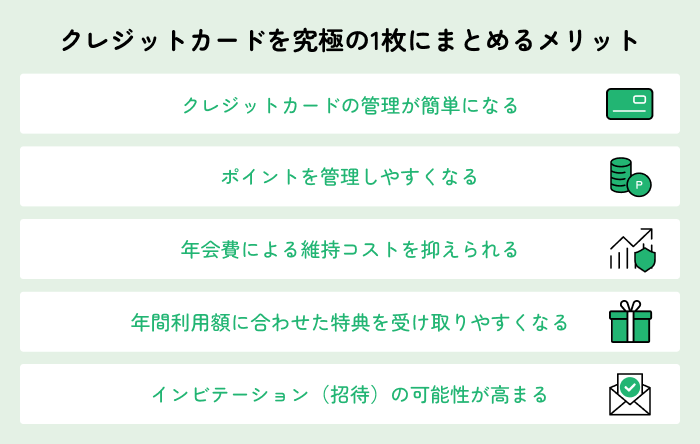
クレジットカードの管理が簡単になる
クレジットカードによって締め日や引き落とし日が異なりますが、1枚に絞ることで家計管理が簡単になります。利用明細も1枚に集約されるため利用額の把握がしやすいです。
また、クレジットカードが1枚だけなので、お財布の中が整理される、盗難・紛失等に気付きやすくなる場合がある等のメリットもあります。
ポイントを管理しやすくなる
1枚のクレジットカードで集中してポイントを貯められるため、ポイ活の効率が上がります。また、ポイントが分散しないことで、貯まったポイント数や有効期限等の管理もしやすくなります。
年会費による維持コストを抑えられる
年会費がかかるクレジットカードを複数枚保有している場合、維持コストが発生しますが、1枚に絞ることで利用頻度の低いクレジットカードにまで年会費を払う必要がなくなります。
年間利用額に合わせた特典を受け取りやすくなる
クレジットカードのなかには、年間利用額に応じてボーナスポイントやマイル等の特典を受け取れるものがあります。クレジットカードでの支払いを1枚に集約することで、利用額が上がり、特典条件を達成しやすくなります。
インビテーション(招待)の可能性が高まる
クレジットカードを支払遅延等の問題なく継続的に使用していると、利用限度額(可能枠)が増額されたり、クレジットカード会社からステータスカードへのインビテーション(招待)を受けたりすることがあります。
審査基準が非公表であるのと同じく、クレジットカード会社からインビテーションを受けられる基準は基本的に公開されていません。しかし、複数枚に分けて利用するよりも、1枚に集中して利用するほうが、一般的に利用額も多くなるため、インビテーション等の可能性がより高まるでしょう。
クレジットカードを『究極の1枚』に絞るデメリット
クレジットカードを1枚に絞ることで考えられるデメリットもあります。以下で紹介するデメリットを避けたい人はクレジットカードの2枚持ちも検討するといいでしょう。
クレジットカードの使い分けができない
対象店舗・サービスでの利用でポイント還元率がアップしたり、期間限定のキャンペーンが行われたりと、それぞれのクレジットカードでポイントが貯まりやすいサービスが提供されることがあります。複数枚所有していれば、こういったサービスに応じてクレジットカードの使い分けができますが、1枚に絞っている場合はサービスを利用できないことがあります。
また、自分が所有しているクレジットカードの国際ブランドに対応していない店舗もあり、利用したいときにクレジットカードで決済できない可能性もあります。
特典・付帯サービスの選択肢が限定される
特典・付帯サービスの種類や内容はクレジットカードによって異なります。クレジットカードを1枚に絞ることで、受けられる特典・付帯サービスが限定されてしまいます。
盗難等のトラブル時に決済手段がなくなる
クレジットカードは、磁気ストライプやICチップの不具合・破損等のほか、クレジットカード本体の紛失・盗難等によって利用できない状態になる場合があります。こういったトラブルが発生した際には、利用停止となり再発行されますが、クレジットカードを1枚しか所有していない場合、再発行されるまでは現金でのお支払いやQRコード決済サービスを使うなど、別の決済手段を用いる必要があります。
【ライフスタイル別】『究極の1枚』の選び方
ここからは、クレジットカードの『究極の1枚』を選びやすいように、ライフスタイル別におすすめの選び方を紹介します。
日常のお買い物をお得にしたい人
日常のお買い物をお得にしたい人は、ポイント還元率に注目しましょう。特に、コンビニやファミリーレストランの利用が多い人、支払いにスマートフォンをよく活用する人は、利用する店舗で高還元率になるものや、タッチ決済がスムーズなものを『究極の1枚』として選ぶのがおすすめです。
旅行や出張が多い人
旅行や出張が多い人は、付帯特典を優先的に注目してみましょう。たとえば、マイルが貯まりやすい、空港ラウンジを無料利用できる、手厚い旅行傷害保険が付帯しているといったクレジットカードは、『究極の1枚』におすすめです。ゴールドカード以上では、空港ラウンジ無料利用や手厚い旅行傷害保険が付帯されていることが多い傾向です。
また、航空券や宿泊施設の予約でポイント還元率が上がったり、レストランで割引・優待サービスを受けられたりする特典も揃っているか確認して選びましょう。
お金の管理をシンプルにしたい人
クレジットカードは後払いであるため、支払遅延にならないためには締め日と引き落とし日のサイクル、クレジットカードの利用状況、引落口座の残高等を適宜管理する必要があります。これらの管理をシンプルにしたい人は、クレジットカードの利用明細や銀行口座をアプリでまとめて確認できるものが最適でしょう。
また、クレジットカードのほか、さまざまな種類のカードを持ち歩きたくない人は、クレジットカードやキャッシュカード、ポイント払い等の機能が1枚に集約された一体型カードを選ぶのもおすすめです。
クレジットカードを『究極の1枚』に絞るなら「Oliveフレキシブルペイ」がおすすめ
クレジットカードを『究極の1枚』に絞るなら、クレジットカード・デビットカード・ポイント払い・キャッシュカードの機能が集約された、Oliveフレキシブルペイがおすすめです。SMBCグループのモバイル金融サービス「Olive」アカウントを開設した人に発行されます。
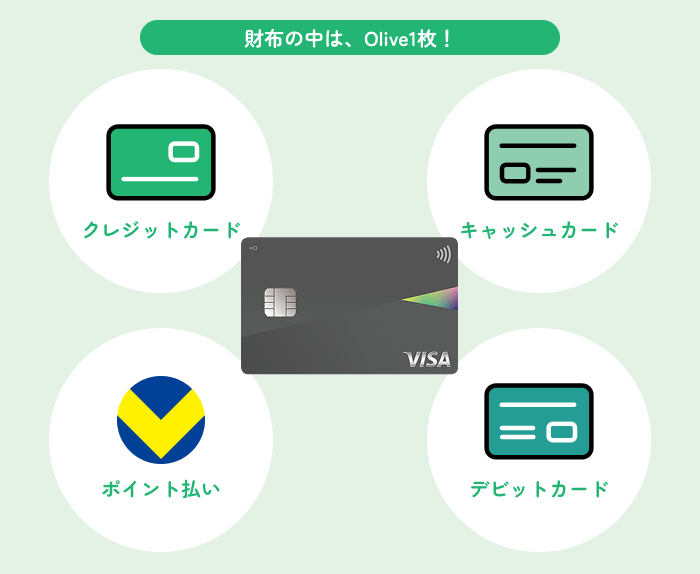
「Oliveフレキシブルペイ 一般」は年会費永年無料で、券面に番号等が記載されていないナンバーレスカードです。Visaブランドであり、国内外の広い範囲で利用可能です。
三井住友銀行アプリでいつでも支払いモードの切り替えができ、クレジットモードやデビットモードで支払うとVポイントが貯まります。さらにはクレジットモードを選んで、対象のコンビニ・飲食店でスマートフォンのタッチ決済またはモバイルオーダーで支払うと、Vポイント還元率が最大8%にアップします(※)。
- ※2026年8月時点
- ※商業施設内の店舗など、一部ポイント加算の対象とならない店舗もあります。
- ※カード現物によるタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
- ※スマートフォンのタッチ決済とモバイルオーダーのご利用対象店舗は異なる場合があります。
クレジットカードの利用状況や次回引き落とし日、口座残高等の確認・管理は三井住友銀行アプリで簡単に行えます。三井住友銀行アプリではSBI証券口座との連携もスムーズにでき、SBI証券のクレカ積立の決済に利用することが可能です。また、貯まったVポイントで資産運用をすることも可能です。
複数のクレジットカードで使い分けをしたくなった際には三井住友カード(NL)と2枚持ちしてSMBC IDとVpass IDを連携する等、所定の条件を満たすことで、Vポイントの合算ができるほか、2つのクレジットカードの利用状況を1つのアプリでまとめて管理することもできます。
Oliveフレキシブルペイは、一般カードのほかにも「Oliveフレキシブルペイ ゴールド」「Oliveフレキシブルペイ プラチナプリファード」「Oliveフレキシブルペイ Visa Infinite」の3種もあります。空港ラウンジ無料利用等、さらに充実した特典が付帯されているうえ、どのクレジットカードも一定条件達成で年会費が実質無料になります。さまざまなシーンでご活用いただけることに加え、ポイント・維持コスト・特典・使い分けの点においても、まさに『究極の1枚』といえるでしょう。
まとめ
クレジットカードは、『究極の1枚』に絞ることで、利用明細やポイントの管理がしやすくなる、利用額に応じた特典を受けやすくなる等、さまざまなメリットを得られます。
クレジットカードの選択基準は利便性やポイント還元・特典・優遇サービス、セキュリティ・補償等、さまざまなものがあるため、優先順位に応じて自分にとっての『究極の1枚』を選びましょう。
SMBCグループが提供しているOliveフレキシブルペイは『究極の1枚』として検討するのもおすすめです。年会費永年無料で、利便性・安全性にも優れたマルチナンバーレスカードです。Vポイントも貯まりやすく、貯まったポイントは買い物での支払いや資産運用にも使えます。アプリ1つで管理もしやすく、将来的に2枚持ちしたくなった際の対応もしやすいのも魅力的です。ぜひ、『究極の1枚』としてお申込されてはいかがでしょうか。
- ※ 2026年8月現在の情報です。今後、変更されることもありますのでご留意ください。
續恵美子
ファイナンシャルプランナー(CFP®、ファイナンシャル・プランニング技能士)
生命保険会社にて15年勤務したあと、ファイナンシャルプランナーとしての独立を目指して退職。その後、縁があり南フランスに移住。夢と仕事とお金の良好な関係を保つことの厳しさを自ら体験。
渡仏後は2年間の自己投資期間を取り、地元の大学で経営学修士号を取得。地元企業で約7年半の会社員生活を送ったあと、フリーランスとして念願のファイナンシャルプランナーに。生きるうえで大切な夢とお金について伝えることをミッションとして、マネー記事の執筆や家計相談などで活動中。
関連記事
会社員,個人事業主・自営業,家計,1000万円ためる