クレジットカードの審査って?みられるポイントや難易度などについて解説
Visaカードは、これからクレジットカードを作りたい人におすすめの国際ブランドです。国内はもちろん、海外旅行や海外出張等でも利用しやすく、さまざまな特典や優待、割引サービスを利用できるのも魅力です。
この記事では、Visaカードの特徴や利用するメリットをはじめ、ほかの国際ブランドとの違いや申込方法を詳しく解説します。おすすめのVisaカードも紹介しているため、クレジットカード選びの参考にしてください。
Visaカード(ビザカード)とは?
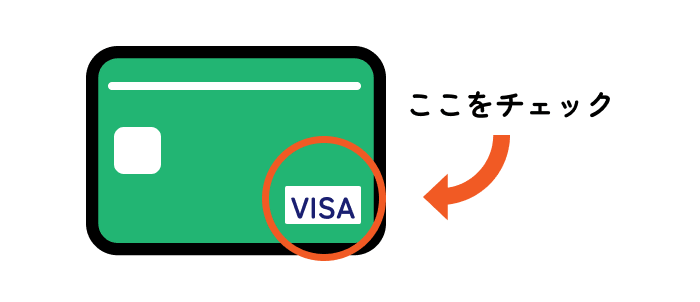
Visaカード(ビザカード)とは、国際ブランドであるVisa(ビザ)に対応したカードの総称です。一般的にはクレジットカードを指すことが多いものの、Visaに対応したデビットカードやプリペイドカードもVisaカードに含まれます。Visaに対応しているかどうかは、カード券面にVisaのロゴが表示されているかで確認が可能です。
Visaは、世界中の店舗やサービス施設等と加盟店契約を結び、Visa対応のクレジットカード・デビットカード・プリペイドカード等で決済できる仕組みを提供しています。そのため、Visaカードがあれば、日本国内はもちろん、海外のVisa加盟店でもスムーズに支払いができます。
Visaカードのメリット
ここで、Visaカードを利用する主なメリットを紹介します。
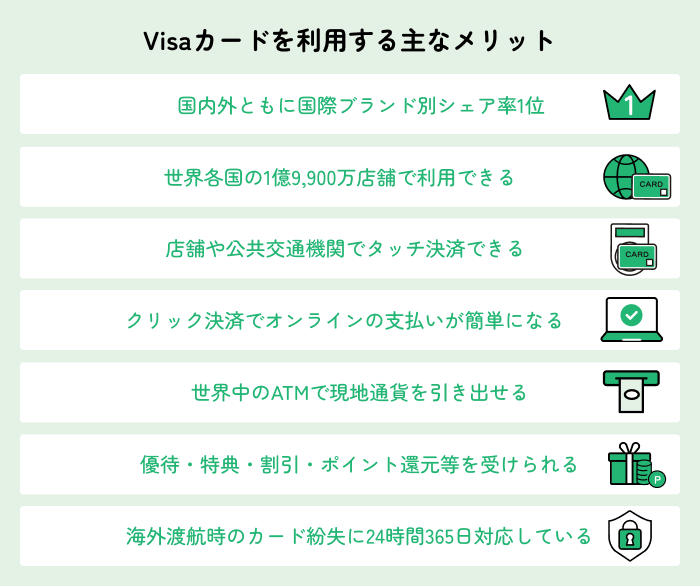
国内外ともに国際ブランド別シェア率1位を誇る
Visaのように、世界中の加盟店とカード利用者をつなぐ決済ネットワークを提供する会社を国際ブランドといいます。国際ブランドにはVisaの他、Mastercard®、American Express、Diners Club、JCB等があり、これらは世界5大ブランドと呼ばれています。
そのなかでもVisaは、世界の国際ブランドシェアでトップを誇るブランドです。また、日本国内でもクレジットカード利用者の約60%がVisaをメインカードとして利用しているという調査結果があります。[注1]
世界各国の1億9,900万店舗で利用できる
2025年9月末時点で、Visaは世界200以上の国や地域で利用でき、加盟店は世界全体で1億9,900万店舗あるといわれています。海外旅行や海外出張の際も、ショッピングをはじめ、ホテルやレストラン等さまざまな場所で利用できるため、安心して利用できるでしょう。
店舗や公共交通機関でタッチ決済できる
Visaカード(クレジットカード・デビットカード・プリペイドカード)は、Visaのタッチ決済対応マークがある店舗や公共交通機関でタッチ決済を利用できます(※)。カード券面と決済端末の両方に、4本の電波の弧のようなタッチ決済対応マークがあれば、カードを端末にかざすだけで支払いが完了するため便利です。
また、公共交通機関ではICカードの代わりに利用できるため、チャージする手間を省ける点も魅力です。
- ※一部のプリペイドカードは、公共交通機関でのタッチ決済に対応していない場合があるため注意が必要です。
なお、タッチ決済には1回あたりの利用上限額が設定されています。日本では1万5,000円を上限としている店舗が多い一方、海外での上限額は国や地域によって異なります。上限額を超える場合は、暗証番号の入力やサイン等の方法で決済しましょう。
クリック決済でオンラインの支払いが簡単になる
インターネットショップでの買い物等、オンラインでの支払いにはクリック決済の利用が可能です。あらかじめ所有しているVisaカードをクリック決済に登録しておけば、決済時はカード情報・住所・指名・電話番号・Emailアドレス等の情報を入力することなくお支払いが完了します。
世界中のATMで現地通貨を引き出せる
海外で現金が必要になった際は、世界中に約270万台あるATMから現地通貨を引き出せます。Visaカードによる現金の引き出しには、VisaまたはPlusマークが表示されたATMを利用できます。
優待・特典・割引・ポイント還元等を受けられる
Visaカードには、さまざまな優待や特典が用意されています。たとえば、提携する店舗やレストラン、宿泊施設での支払いや、オンラインでの旅行予約等にVisaカードを利用すると、料金の割引や優待等の特典を受けられます。対象となる加盟店は世界各地にあるため、海外旅行や海外出張でも活用しやすいでしょう。
また、Visaカードを発行するクレジットカード会社が提供する独自の特典やポイント還元を利用できる場合もあります。このような付帯サービスを活用することで、買い物や旅行をよりお得で便利に楽しめるでしょう。
海外渡航時のカード紛失に24時間365日対応している
Visaカード会員は、24時間365日対応のVisaグローバル・カスタマー・アシスタンス・サービスを利用できます。このサービスでは、海外渡航中にVisaカードの盗難や紛失等のトラブルが発生した場合、トールフリーダイヤルを使用して、Visaカードの盗難・紛失の報告や、緊急サービスのリクエストができます。
海外で決済手段を失うと大きな不安を感じることもありますが、24時間365日、日本語での対応をリクエストできるため安心です。トールフリーダイヤルの番号は渡航先の国・地域ごとに異なるため、万が一に備えて渡航前に確認し、番号を控えておくとよいでしょう。
Visaカードの申込方法
Visaは決済ネットワークを提供する国際ブランドであり、Visaカードの発行はVisaとライセンス契約を結んでいるクレジットカード会社等が行っています。そのため、Visaカードを利用したい場合は、希望するカードを発行している会社への申込が必要です。
申込先は、選ぶカードの種類によって異なります。クレジットカードの場合はクレジットカード会社、デビットカードの場合は銀行等、カードの発行元となる会社や金融機関で手続を行いましょう。
ここでは、Visaのクレジットカードを申し込む場合の、申込から発行までの流れを紹介します。
1:希望するカードを選ぶ
各クレジットカード会社(三井住友カード、三菱UFJニコス、エポスカード等)の公式Webサイトから、利用したいVisa対応のクレジットカードを選びましょう。
クレジットカードを選ぶ際のポイントは、年会費やポイント還元率、クレジットカードのランク(グレード)、特典・付帯サービス等さまざまです。自分がよく利用する店舗でお得になるものや、ライフスタイルに合った特典が付帯しているクレジットカードを選ぶことが大切です。
希望するクレジットカードが決まったら、申込ページにアクセスし、案内に沿って氏名、住所、勤務先、年収、支払口座等の必要事項を入力します。そのあと、指定された方法で必要書類を提出すれば、申込は完了です。
2:クレジットカード会社の入会審査を受ける
申込後は、クレジットカード会社による入会審査が行われます。入会審査では、申込内容や申込者の支払能力等が確認されます。
各クレジットカード会社は独自の審査基準を設けており、その詳細は公表されていません。ただし、一般的には年収や職業、勤続年数、過去のクレジットカードの支払状況等が確認されます。
3:Visaカードを受け取る
審査に通過するとVisaカードが発行され、「本人限定受取郵便」や「簡易書留」等の方法で郵送されます。なお、受け取り方法はクレジットカード会社によって異なる場合があるため、事前に確認しておきましょう。
Visaカードを作るために必要なもの
Visa対応のクレジットカードを申し込む際は、以下のような書類を準備する必要があります。
本人確認書類(マイナンバーカード等)
申込者本人であることを確認するために、氏名・住所・生年月日が記載され、顔写真が付いた書類が必要です。一般的には、以下のような書類が本人確認書類として認められています。
【本人確認書類の例】
- 運転免許証または運転経歴証明書(交付年月日が平成24年4月1日以降のもの)
- 旅券(パスポート)
- 個人番号(マイナンバー)カード
- 官公庁が発行した身分証明書
- 在留カード
- 特別永住者証明書
- 外国人登録証明書(在留の資格が「特別永住者」であるもの)
- 住民票の写し 等
なお、クレジットカード会社や提出する書類によっては、2種類の本人確認書類の提出を求められる場合があります。申し込むクレジットカード会社の公式サイト等で、必要な書類を事前に確認しましょう。
口座情報がわかるもの(通帳等)
クレジットカードを申し込む際は、利用代金の引き落とし口座を設定する必要があります。そのため、通帳やキャッシュカード等、口座情報を確認できるものを準備しましょう。
年収証明書類(源泉徴収票等)
クレジットカードのキャッシング枠を設定する場合や、既存枠の増額を希望する場合等は、年収証明書類の提出を求められることがあります。年収証明書類には、以下のようなものがあります。
【年収証明書類の例】
- 源泉徴収票
- 給与の支払明細書(直近2ヵ月分)
- 所得税の確定申告書および青色申告決算書または収支内訳書
- 納税通知書
- 所得証明書
- 課税証明書
- 年金証書
- 年金通知書 等
なお、年内に退職・転職をした場合等、前職と現職の両方の収入が記載された書類は認められない場合があります。提出書類に不安がある場合は、申し込むクレジットカード会社の公式サイト等で確認しましょう。
Visaカードとほかの国際ブランドの違い【比較表】
ここまで紹介したように、Visaカードにはさまざまなメリットがあります。一方で、クレジットカードを申し込む前には、Visaカードとほかの国際ブランドとの違いや、それぞれの特徴を理解しておくことが大切です。
以下では、世界5大ブランドとされるVisa、Mastercard®、American Express、Diners Club、JCBの特徴や違いを比較表で紹介します。
| 国際ブランド | 特徴 | 使える国や地域 | 使える店舗数 |
|---|---|---|---|
| Visa |
|
|
約1億9,900万 |
| Mastercard® |
|
|
約1億9,900万 |
| American Express |
|
|
約1億6,900万 |
| Diners Club |
|
|
約5,900万 |
| JCB |
|
日本国内および日本人に人気の国・地域で有利 | 約7,100万 |
Visaカードを作るならお得で便利な「Oliveフレキシブルペイ」がおすすめ
最後に、SMBCグループが提供する「Oliveフレキシブルペイ」を紹介します。OliveフレキシブルペイはVisaブランドのカードで、国内外のさまざまな店舗やサービス施設、公共交通機関等、幅広いシーンでの利用が可能です。
カード本体だけでなくスマートフォンでもタッチ決済が利用でき、オンラインではクリック決済(カード情報などを入力することなく、スムーズに決済が完了する支払い方法)にも対応しています。さらに、券面にカード番号等が記載されていないナンバーレスカードのため、カード情報の盗み見による不正利用のリスクを抑えやすい点も魅力です。
利用に応じて貯まるVポイントの通常還元率は0.5%(一般ランクの場合)ですが、対象のコンビニや飲食店、公共交通機関等でスマートフォンのタッチ決済を利用すると、最大7~8%(※)まで還元率がアップします。また、Vポイントアッププログラムを活用することで、最大20%まで還元率を上げることも可能です。
(※)Oliveフレキシブルペイは、クレジットモードを利用した場合
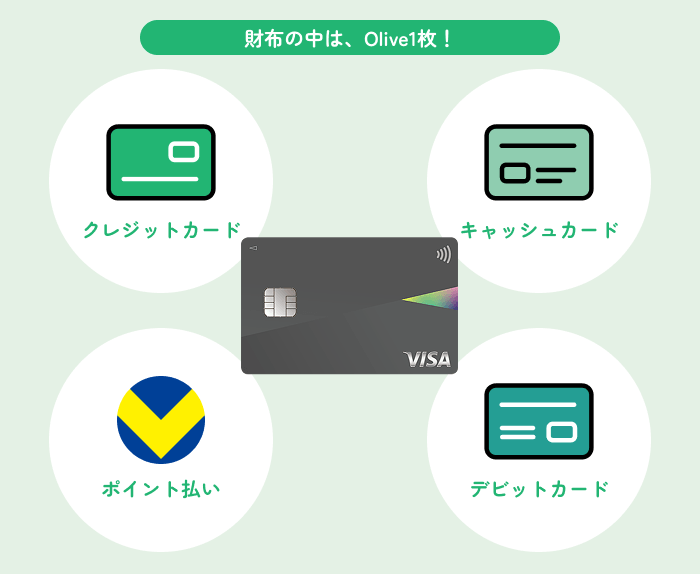
Oliveフレキシブルペイは、1枚のカードにデビットカード・クレジットカード・ポイント払い・キャッシュカードの4つの機能が集約されています。利用シーンや利用額に応じて、SMBCグループのアプリから決済モードを切り替えられます。普段はVisaデビットカード、大きな買い物をする際にはクレジットカードを使う等、用途に応じて使い分けたい人や、複数枚のカードを持ちたくない人に向いているでしょう。
まとめ
Visaカードは、国際ブランドであるVisaの決済システムに対応したカード(クレジットカード・デビットカード・プリペイドカード)の総称です。国内外でシェア率トップを誇り、世界200以上の国や地域で利用できるため、メインカードとしてVisaカードを持っておくと安心でしょう。
Visaカードは、国内のクレジットカード会社や銀行等から申し込めます。発行会社によってポイント還元率や付帯サービス等に違いがあるため、それぞれの特徴を比較し、自分の利用目的やライフプランに合ったカードを選ぶことが大切です。
これからクレジットカードを作る人は、利便性が高く、ポイントを貯めやすいSMBCグループ提供のOliveフレキシブルペイをぜひ検討してみてください。国内外のさまざまな支払いシーンで、Visaカードの便利さを実感できるでしょう。
- ※2026年8月現在の情報です。今後、変更されることもありますのでご留意ください。
- 續恵美子
- ファイナンシャルプランナー(CFP®、ファイナンシャル・プランニング技能士)。
生命保険会社にて15年勤務したあと、ファイナンシャルプランナーとしての独立を目指して退職。その後、縁があり南フランスに移住。夢と仕事とお金の良好な関係を保つことの厳しさを自ら体験。
渡仏後は2年間の自己投資期間を取り、地元の大学で経営学修士号を取得。地元企業で約7年半の会社員生活を送ったあと、フリーランスとして念願のファイナンシャルプランナーに。生きるうえで大切な夢とお金について伝えることをミッションとして、マネー記事の執筆や家計相談等で活動中。
関連記事
家計,キャッシュレス