審査なしで発行可能なクレジットカードはある?審査に通らない原因、代わりになるカード・アプリも紹介
この記事では、クレジットカードを2枚持ちするメリット・デメリット等、様々な観点から自分に合うおすすめの組み合わせ=『最強』を見つけるための方法を解説します。
クレジットカードを2枚持ちするメリット
まずはクレジットカードを2枚持ちする主なメリットを確認しておきましょう。
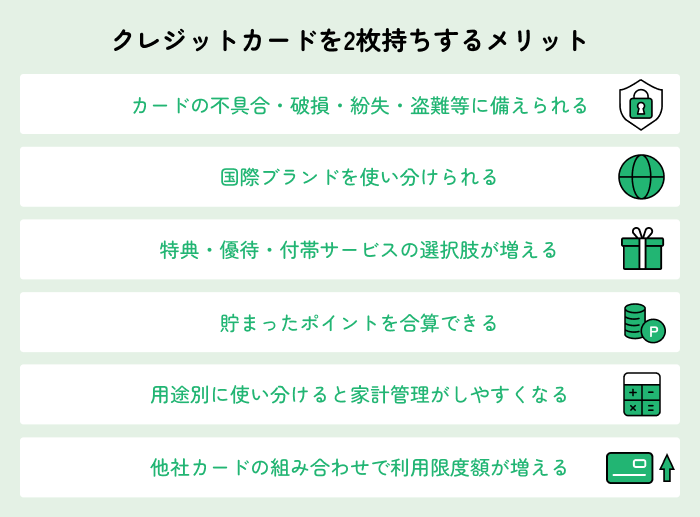
カードの不具合・破損・紛失・盗難等に備えられる
クレジットカードは、磁気ストライプの磁気不良やICチップの劣化・破損等によって、決済時に読み取りエラーが発生し、利用できなくなる場合があります。また、紛失や盗難により、クレジットカードの利用停止が必要になるケースもあるでしょう。
クレジットカードを2枚持っていれば、万が一どちらか一方が利用できなくなっても、もう一方のクレジットカードで支払いに対応できます。そのため、クレジットカードが使えない場合のリスクを分散でき、万が一のトラブルにも備えられます。
国際ブランドを使い分けられる
店舗によって、対応(加盟)しているクレジットカードの国際ブランドは異なります。そのため、異なる国際ブランドのクレジットカードを2枚持っておくことで、利用できる店舗やエリアの幅が広がり、クレジットカードの活用シーンも増やせます。
特典・優待・付帯サービスの選択肢が増える
クレジットカードの特典や優待、付帯サービスの内容は、クレジットカード会社や種類によって異なります。そのため、2枚持ちすることでそれぞれのクレジットカードの付帯サービスを活用でき、利用できる特典やサービスの選択肢を広げられます。
ただし、付帯保険は一般的に実際に発生した損害額を補償する仕組みのため、支払われる保険金は2枚分を合算しても実際の損害額が上限となる場合がある点に注意しましょう。
- ※各保険の約款、補償の条件等は十分にご確認ください。
貯まったポイントを合算できる
クレジットカード会社によって還元されるポイントの種類は異なりますが、メインカードとサブカードを同じクレジットカード会社で発行した場合、同じポイントを貯められることがあります。貯まったポイントを合算できるケースもあるため、より効率的にポイントを貯められます。
用途別に使い分けると家計管理がしやすくなる
クレジットカードが2枚あると、食料品や日用品等生活費用、趣味や娯楽用等、用途に応じて使い分けができます。これにより、利用明細もクレジットカードごとに分けて確認でき、月々の支出を管理しやすくなります。
クレジットカードを2枚持ちするデメリット
クレジットカードを2枚持ちすることにはデメリットもあります。主なデメリットも確認しておきましょう。
年会費やポイントを管理する手間が増える
クレジットカードを複数枚持つと、それぞれの年会費の支払時期やポイントの有効期限等を確認・管理する必要があり、その分手間が増えます。
これらのデメリットを防ぐために、年会費永年無料のクレジットカードを選ぶことや、同じクレジットカード会社で2枚持ちしてポイントを合算できるようにすることも検討しましょう。
カードごとに利用明細を確認する必要がある
クレジットカードを複数枚持つ場合、それぞれの利用明細を確認する必要があり、管理の手間が増えます。しかし、支出を把握するだけでなく、万が一の不正利用を早期に発見するためにも、利用明細を定期的に確認することが大切です。
確認の手間を減らすには、利用履歴を簡単に確認できる専用アプリや、クレジットカード利用時に通知が届くサービスを活用するのもおすすめです。
クレジットカードを使いすぎる恐れがある
クレジットカードを2枚持つことで、合計の利用枠(限度額)が大きくなります(※)。必要な場面では便利ですが、使いすぎにつながる恐れもあります。
クレジットカードごとに利用上限や予算を設定する等、計画的な利用を心がけましょう。
- ※同一会社で2枚持つ場合は限度額は合算されず、限度額が高い方のカードの限度額が全体の枠として適用されるのが一般的です。
利用代金の支払遅延のリスクが増える
クレジットカードには、それぞれ「締め日」と「引き落とし日」が設定されています。異なるクレジットカード会社で発行したクレジットカードを複数枚持つ場合、クレジットカードごとの利用額や支払日を把握するのが難しくなることがあります。
管理が不十分だと、引き落とし日に口座残高不足となり、支払遅延が生じるリスクもあるため注意が必要です。
定期的に各クレジットカードの利用履歴を確認するとともに、次回の引き落とし日や支払予定額をチェックし、数日前までに口座に入金しておく等、残高不足にならないようにしましょう。同じクレジットカード会社で発行し、利用履歴を1ヵ所で管理するのもおすすめです。
2枚同時に申し込むと審査に落ちる可能性がある
短期間にクレジットカードを複数枚申し込むと、入会審査がより慎重に行われる可能性があります。場合によっては審査に通りにくくなることもあるため、最低でも2~3ヵ月ほど期間を空けて2枚目を申し込むようにしましょう。
クレジットカードの『最強』の2枚はどう選ぶ?
クレジットカードを2枚持ちする場合、生活スタイルや買い物の仕方、利用する店舗等に合わせ、メインで利用するメインカード、補完的に利用するサブカードといった組み合わせで選ぶのがおすすめです。
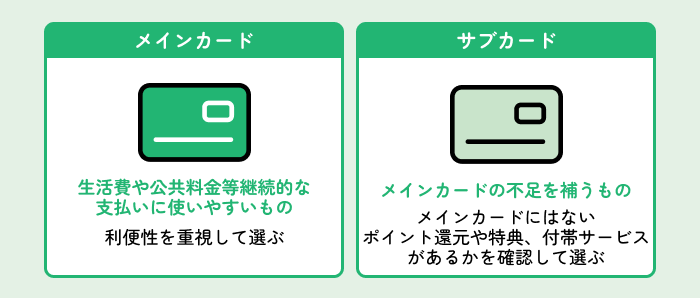
メインカード:継続的な支払いに使いやすいもの
メインカードは、生活費や公共料金等、継続的な支払いに利用するクレジットカードです。まずは、実店舗やオンライン決済で利用できる店舗・サービスの数や種類、タッチ決済やスマホ決済への対応等、利便性を重視して選びましょう。
ポイント還元率やポイントの使いやすさも重要なポイントです。特に、日常的によく利用する店舗やサービスで効率的にポイント還元率が高くなったり、貯めたポイントを支払いに使えたりすると、よりお得に活用できます。
また、自分の利用目的に合った特典・優待・付帯サービスがあるか、セキュリティ体制は整っているかといった点にも注目して選びましょう。
サブカード:メインカードの不足を補うもの
サブカードは、メインカードの不足を補うことを意識して選ぶのがおすすめです。たとえば、メインカードとは異なる国際ブランドを選ぶことで、活用できる店舗やサービスの範囲を広げられます。特に海外旅行では、国や地域によって利用できる国際ブランドに差があるため、渡航先でクレジットカードが使えないリスクを抑えられます。
また、メインカードにはないポイント還元や特典、付帯サービスがあるかを確認し、自分のライフスタイルに合ったメリットを得られるクレジットカードを選ぶのもよいでしょう。たとえば、航空ラウンジを無料で利用できる特典や、資産運用に関するサービス等、さまざまなものがあります。
なお、クレジットカードを2枚持ちする場合は、維持費の負担を抑えられるよう、年会費が永年無料のものを選ぶのが望ましいです。
クレジットカードを2枚持つ注意点
クレジットカードを2枚持ちする際は、以下の点に注意しましょう。
支払日と口座残高
デメリットの部分でも述べましたが、クレジットカードを2枚持つ場合は、それぞれの支払日や請求額を確認し、口座残高不足にならないように注意が必要です。万が一、残高不足で引き落としができないと、遅延損害金が発生したり、個人信用情報に傷がついたりする恐れがあります。
アプリ等を活用して毎月の支払日や請求額をこまめに確認する習慣をつけるとともに、支払口座を1つの銀行口座にまとめる等、管理しやすくなる工夫を取り入れましょう。
ポイントの有効期限
ポイントには有効期限が設けられていることが多く、分散することで交換可能なポイント数に達する前に失効する可能性があります。
2枚持ちをする場合は、ポイントの貯めやすさや使いやすさを考慮し、効率よく活用できるクレジットカードを選びましょう。たとえば、同じポイントが貯まるカードや、共通の交換先があるカード、少額からポイントを利用できるカード等を選ぶと、ポイントの失効を防ぎやすくなります。
短期間の複数申込は避ける
先述したように、1枚目と2枚目のクレジットカードは、十分な期間を空けて申込ましょう。短期間(一般的に1ヵ月~半年以内)に複数のクレジットカードへ申し込むと、クレジットカード会社に「お金に困っている」印象を与え、審査に不利になるといわれています。
1枚目のクレジットカードを発行したばかりで2枚目を検討している場合は、できれば半年ほど、最低でも2~3ヵ月程度期間を空けてから申し込むとよいでしょう。
クレジットカードの『最強』の2枚といえば「Oliveフレキシブルペイ」と「三井住友カード(NL)」が最適な組み合わせ
クレジットカードの『最強』の2枚持ちとして、SMBCグループの「Olive」のアカウントを開設した人に発行される「Oliveフレキシブルペイ」と、三井住友カード株式会社が発行する「三井住友カード(NL)」の組み合わせがおすすめです。どちらも一般ランクであれば年会費が永年無料のため、コストを抑えながら2枚持ちを始められます。
OliveフレキシブルペイはVisaのみとなりますが、三井住友カード(NL)はMastercard®も選択できます。国際ブランドを分けて持つことで、利用できる店舗や機会が広がるでしょう。
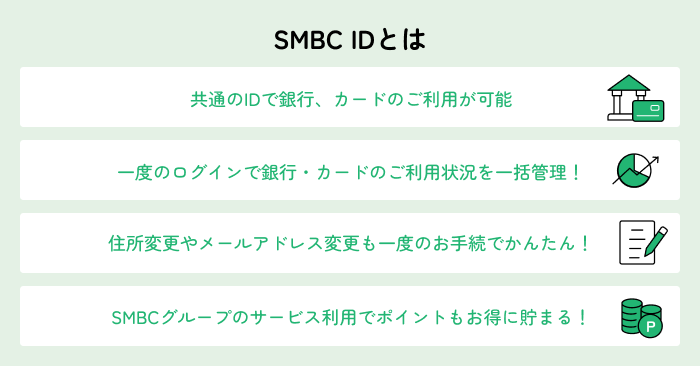
また、この2枚は共通のSMBC IDで管理できることも大きなメリットです。2枚持ちでは、それぞれのクレジットカードの利用明細の確認や引き落とし日前の口座残高管理が必要ですが、SMBC IDを利用すれば、三井住友銀行アプリ・三井住友カードVpassアプリのどちらからでも銀行口座やカードの利用状況をまとめて確認できます。そのため、支払い忘れや残高不足による支払遅延の防止にも役立つでしょう。
さらに、どちらのカードでも付与されるVポイントは、SMBC IDによって合算されるため、効率よくポイントを貯められます。貯まったポイントは1ポイント=1円分として、Oliveフレキシブルペイでのポイント払い、クレジットカードの請求額への充当、SBI証券の投資信託の購入等、さまざまな用途に利用できます。ポイントの使い道が豊富なため、ポイントの失効も防ぎやすい点も魅力です。
その他、特典面でも2枚持ちするメリットがあります。こちらの記事でも詳しく説明していますのでぜひご確認ください。
まとめ
クレジットカードを2枚持ちすることで、利用できる店舗や得られる特典の幅が広がり、ポイントも効率よく貯めやすくなります。また、用途に応じて使い分けることで、家計管理に役立てることも可能です。
一方で、それぞれの締め日や引き落とし日を確認する手間が増えたり、使いすぎにつながるリスクがある等のデメリットもあります。残高不足による支払遅延を防ぐためにも、利用明細を定期的に確認する習慣をつけるとともに、計画的に利用・管理することが大切です。
SMBCグループのOliveフレキシブルペイと三井住友カード(NL)を組み合わせれば、共通のSMBC IDによってカードの利用状況や口座状況等をアプリ上で一括管理できます。利用明細の確認にかかる手間を減らしながら、支払遅延の防止にも役立つでしょう。また、Vポイントも合算されるため、効率よくポイントを貯めたい人にもおすすめの組み合わせです。
- ※ 2026年8月現在の情報です。今後、変更されることもありますのでご留意ください。
續恵美子
ファイナンシャルプランナー(CFP®、ファイナンシャル・プランニング技能士)
生命保険会社にて15年勤務したあと、ファイナンシャルプランナーとしての独立を目指して退職。その後、縁があり南フランスに移住。夢と仕事とお金の良好な関係を保つことの厳しさを自ら体験。
渡仏後は2年間の自己投資期間を取り、地元の大学で経営学修士号を取得。地元企業で約7年半の会社員生活を送ったあと、フリーランスとして念願のファイナンシャルプランナーに。生きるうえで大切な夢とお金について伝えることをミッションとして、マネー記事の執筆や家計相談などで活動中。
関連記事
家計,キャッシュレス,会社員