この記事では、相続登記義務化の対象者や期限、過去の相続の扱い、注意点、必要書類や手続の流れ、3年以内に登記できない場合の対応までわかりやすく解説します。
1. 相続登記義務化とは?2024年4月1日から始まった制度
相続登記とは、お亡くなりになった被相続人から不動産を引き継いだ相続人へ、その所有権の名義を変更する登記手続です。
これまで、相続登記の申請は任意とされていたため、名義変更が行われないまま長期間放置される不動産が全国で急増し、所有者不明土地が社会問題化しました。これを解消するため、2024年4月1日より改正不動産登記法が施行され、相続登記の申請が法律上義務化されました。
相続登記の義務化により、不動産を相続した相続人は、一定の期間内に登記を申請する法的義務を負うことになります。手続を怠ると金銭的な負担が生じる可能性があるため、制度の内容を正確に理解し、確実に手続を行うことが求められます。本制度は、今後の健全な不動産取引や円滑な資産承継を支える重要な法改正です。
2. 相続登記義務化の対象者と対象となる不動産
相続登記義務化の対象者は、相続(遺言による相続を含む)によって不動産(土地・建物)の所有権を取得した相続人です。
被相続人の配偶者や子等の法定相続人だけでなく、遺言によって不動産を取得した相続人も対象となります。
なお、遺言によって不動産の遺贈を受けた人であっても、相続人に該当しない人には、相続登記の申請義務はありません。
対象となる不動産に特別な制限はなく、実家や自宅マンション等の居住用建物はもちろん、遠方にある山林、農地、原野、私道等も対象です。
また、被相続人が複数名で共有していた不動産の場合、その共有持分を相続したケースについても、相続登記の申請義務の対象となります。
不動産の価額が低いことだけを理由に対象外となるわけではないため、自身が相続した遺産の中にどのような不動産が含まれているか、早めに確認することが重要です。
3. 2024年4月1日より前に発生した相続も義務化の対象
相続登記義務化の制度が開始された2024年4月1日(月)より前に発生していた過去の相続についても、遡及して義務化の対象となるため注意が必要です。お亡くなりになった親や祖父母の名義のまま数十年放置されている土地や、名義変更の手続を途中で止めてしまっている家等も、相続登記が済んでいない場合は申請が必要です。
2024年4月1日までに不動産を相続したことを知っていた場合は、2027年3月31日までに申請する必要があります。
2024年4月1日以降に不動産を相続したことを知った場合は、その日から3年以内が申請期限です。
法改正前の相続だからと放置せず、名義を確認の上、期限内に手続を進めてください。
4. 相続登記の期限は原則3年以内
相続や遺贈等によって不動産の所有権を取得したことを知った日から、原則として3年以内に登記申請をする必要があります。
4.1. 相続や遺贈で不動産を取得した場合の期限
法定相続人が、相続や遺贈によって不動産の所有権を取得したことを知った日から3年以内に登記を申請しなければなりません。
期限の起点となるのは「被相続人が亡くなった日」そのものではなく、「相続が発生した事実、およびその不動産の所有権を取得したことを知った日」です。知らなかった期間については、その証明が認められれば期限は進行しません。
4.2. 遺産分割が成立した場合の期限
相続人の間で遺産分割協議を行い、不動産を取得する名義人が正式に決まった場合は、遺産分割協議が成立した日から3年以内に登記申請を行う義務が生じます。
万一、遺産分割が成立したものの、登記手続を行わずに放置した場合は、期限超過による過料の対象となるおそれがあります。協議がまとまった後は速やかに遺産分割協議書を作成し、署名・実印の押印とあわせて登記申請を行い、トラブルを防ぎましょう。
5. 相続登記をしなかった場合はどうなる?注意点と放置するリスク
相続登記を正当な理由なく放置すると、金銭的な負担が生じるほか、将来の不動産売却や遺産分割等の手続が難しくなる可能性があります。また、不動産の相続登記が進まない状況では、相続人間での財産整理や遺産分割協議も長期化する可能性があります。不動産だけでなく、預貯金や有価証券を含めた相続財産全体の整理を見据えて進めることが大切です。
5.1. 正当な理由なく期限を過ぎると10万円以下の過料の可能性がある
申請期限である3年以内に、正当な理由なく相続登記の申請を怠った場合は、不動産登記法の規定に基づき、10万円以下の過料に処される可能性があります。
期限を過ぎた時点で直ちに過料が科されるわけではなく、登記官から相続登記の申請を促されても、正当な理由なく対応しない場合等に、過料に関する手続が進みます。正当な理由としては、相続人が多数おり、戸籍等の必要書類の収集に時間を要する場合や、重い病気等で手続が困難な場合等が挙げられます。
正当な理由なく手続を先延ばしにしている場合は、過料の対象となる可能性があります。もし、期限を過ぎそうな場合やすでに過ぎている場合は、法務局または司法書士へ早めに確認するようにしましょう。
5.2. 売却や遺産分割等の手続が難しくなる
相続登記を行わずに不動産の名義を被相続人のまま放置すると、その不動産の売却や、金融機関から融資を受けるための担保(抵当権等)の設定を円滑に進められないことがあります。
また、名義変更をしないまま長い年月が経過すると、元の相続人が亡くなり次の相続が発生する「数次相続」が生じます。これにより、いとこや面識のない親族まで法定相続人が数十名規模に増えて権利関係が複雑化し、遺産分割協議をまとめること自体が実質的に難しくなります。
将来の相続で関係者や必要書類が増え、子や孫の世代で手続が複雑になることがあります。したがって、早めに名義を確認し、必要な登記を進めることが大切です。
6. 相続登記の手続の流れと必要書類
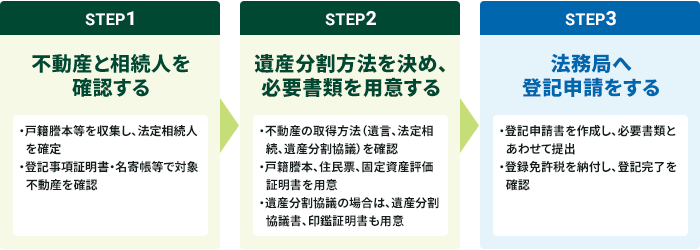
相続登記は、対象不動産や相続人の確認から、書類の収集、登記申請書の作成・法務局提出まで、手順に沿って進めます。
【相続登記の手続の流れと必要書類(フローチャート)】
6.1. 相続人と対象不動産を確認する
まずは被相続人の「出生から死亡まで」の戸籍謄本等を取り寄せ、すべての法定相続人を公的に確定します。並行して、対象不動産について以下の書類を取得します。
- 名義変更を行う対象不動産の最新の固定資産税課税明細書
- 名寄帳
- 登記事項証明書(登記簿謄本)
これらの書類を元に、現在の権利関係や被相続人の名義に間違いがないか、漏れなく確認します。
6.2. 遺産分割方法を決め、必要書類を用意する
不動産の取得方法(遺言、法定相続、遺産分割協議)で必要書類は異なりますが、戸籍謄本、住民票、固定資産評価証明書のほか、遺産分割協議の場合は遺産分割協議書や印鑑証明書が必要です。
これらは預貯金の払い戻し等、ほかの手続でも使用するため、不動産以外の財産も確認し、必要書類と部数をまとめて整理すると効率的です。
▼関連記事
【一覧表つき】相続手続の必要書類とは?取得方法と手続の流れ、相続手続をスムーズにする方法を解説
6.3. 法務局へ登記申請をする
対象不動産の所在地を管轄する法務局へ、登記申請書と必要書類を提出して申請を行います。ご自身での手続も可能ですが、相続関係や不動産が複雑な場合は、司法書士等の専門家への依頼を検討しましょう。
なお、申請時には登録免許税等の費用が必要になるため、あらかじめ準備しておくことが大切です。
7. 遺産分割がまとまらず、3年以内に登記できない場合の対処法
相続人間での話し合いが長引き、期限である3年以内に遺産分割協議がまとまらない場合は、不動産登記法に基づき新設された「相続人申告登記」制度を利用して一時的に登記義務を履行したとみなしてもらう方法が有効です。
この手続は、相続人のひとりが単独で法務局へ申し出ることができ、自身が相続人であること等を申告することで、登記簿にその旨が記録され、3年の登記申請義務を一時的に果たすことができます。
ただし、相続人申告登記は、所有権を正式に移転する登記ではありません。遺産分割協議が正式に成立した後は、その成立日からさらに3年以内に、あらためて正式な移転登記手続を行う必要があるため注意が必要です。
8. 相続手続をスムーズに進める方法:三井住友銀行でできること
不動産の相続登記には、複雑な戸籍収集や登記申請書の作成等、多くの手間と専門知識が必要です。これらを不備なく進めるのは大きな負担となります。
相続登記は法務局への申請だけで完結する手続ではありません。戸籍謄本等の収集による相続人の確定や、不動産の評価資料の確認、遺産分割協議の実施等、事前に準備すべき事項が数多くあります。また、不動産以外にも預貯金や有価証券等の相続財産がある場合は、それらの手続も含めて整理しながら進めることが重要です。三井住友銀行では、相続に関するさまざまな手続を専門スタッフがサポートする「遺産整理」サービスをご用意しています。相続財産全体を整理しながら手続を進めたい場合は、ぜひ、お気軽にご相談ください。
【関連リンク】
遺産整理
https://www.smbc.co.jp/kojin/isan/
まとめ:相続登記義務の対象となる不動産と期限を確認し、忘れずに手続を進めよう
2024年4月1日より相続登記が義務化され、制度開始前の相続も対象となり原則3年以内の申請が必要です。まずは亡くなった方名義の不動産の有無やご自身が対象かを確認し、期限内に手続を進めましょう。戸籍の収集や遺産分割は預貯金等の手続とも関わるため、財産全体の状況も確認し早めに進めることが大切です。
- ※本記事の内容は2026年9月時点のものであり、将来予告なく変更されることがあります。
- ※本記事は当行が信頼性が高いと判断した情報等に基づき作成していますが、その正確性・完全性を保証するものではありません。
- ※本記事は情報提供を目的としており、特定の金融商品を推奨・勧誘するものではありません。
- ※本記事の内容は、情報の提供を目的として一般的な法律・税務上の取り扱いを記載しております。そのため、諸条件により本資料の内容とは異なる取扱がなされる場合がありますのでご留意ください。
- ※個別の税務判断、税額試算や対策の立案・実行は税理士・弁護士の方々と十分ご相談の上、ご自身の責任においてご判断くださいますようお願い申し上げます。
関連記事
相続・贈与